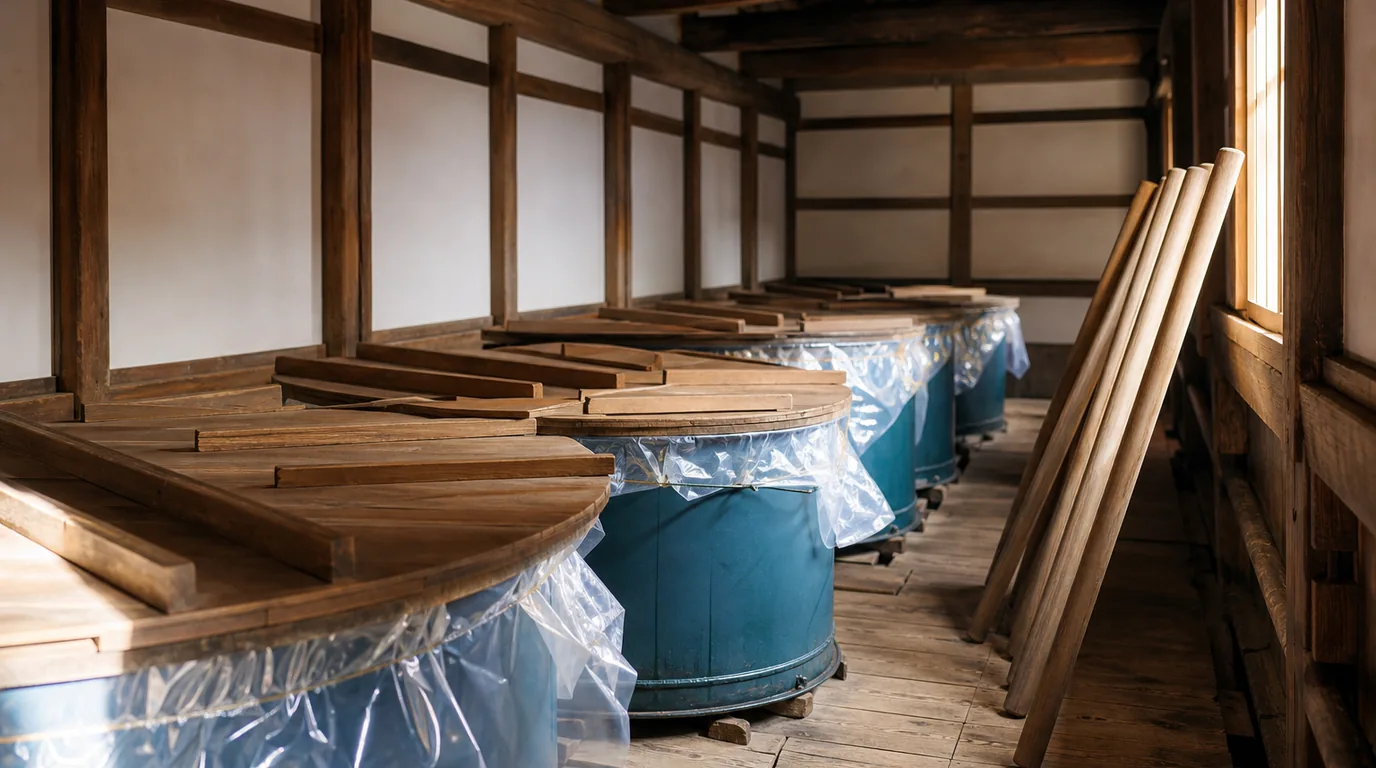
酒母は酒税法第3条第24号で「酵母で含糖質物を発酵させることができるもの」等と定義される物品で、条文上は酒類そのものではない[1]。それでも法第8条に基づき酒母の製造には免許が要り、施行令第13条は製造しようとする物ごとに「製造の目的」を記載した申請書の提出を求めている[2]。酒ではないのに、酒税法という酒類の法律がわざわざ名前を与え、免許の対象にまでしている理由が、この語の位置づけを理解する鍵になる。
- 酒母は、酒税法では酵母などで糖を含むものを発酵させる力を持つものと定義され、酒類そのものではない。
- それでも製造には免許が要り、申請書には製造方法に加えて「製造の目的」まで記載する。
- 製薬用・製パン用・しょうゆ製造用などに供されるものは定義から除かれ、免許規制の対象にならない。
酒税法第3条第24号の定義ー「発酵させることができるもの」という書き方
条文が定義しているもの
酒税法第3条第24号は酒母を「酵母で含糖質物を発酵させることができるもの及び酵母を培養したもので含糖質物を発酵させることができるもの並びにこれらにこうじを混和したもの」と定義する[1]。文言を分けると三つの要素が並ぶ。ひとつは酵母そのもので含糖質物を発酵させる力を持つもの、もうひとつは酵母を培養したもので同じ力を持つもの、そしてこれらにこうじを混和したものである。三つとも「酒母」という同じ語でくくられており、条文上は素材の違いを問わない。
「酵母」ではなく「能力」で定義されている点
ここで注目したいのは、条文が「酵母という物質」を定義しているのではなく、「含糖質物を発酵させることができる」という能力を定義の中心に置いている点である。清酒やビールなど第7号から第23号までの品目は、原料や製法の条件を満たした結果としての飲料そのものを指して定義される。それに対し酒母は、完成した飲料ではなく、これから発酵を進める力を持つ段階の物質を、その機能によって切り出している。同じ酒税法の中でも定義の立て方が異なるという点は、酒母という語の性格を考えるうえで軸になる。
こうじを混和したものも酒母に含まれる
条文はさらに、酵母や培養酵母にこうじ(でん粉質物にかび類を作用させたもの)を混和したものも酒母に含めている[1]。こうじを混和した状態でも、含糖質物を発酵させる力という定義の核心は変わらない。つまり酒母という語は、単一の物質名ではなく、発酵を担う機能を持った物質の集合を指す語として法律に置かれている。
家庭で日本酒のラベルや解説を読んでいると「酒母」という語に何度も出会うが、条文を読むと、それが特定の物ではなく発酵させる力そのものを指す言葉だと分かり、見え方が変わってくる。
酒母は品目一覧の外側にある|酒類ではないという位置づけ
第7号から第23号までの品目一覧
酒税法は第7号から第23号にかけて清酒・合成清酒・連続式蒸留しょうちゅう・単式蒸留しょうちゅう・みりん・ビール・果実酒・甘味果実酒・ウイスキー・ブランデー・原料用アルコール・発泡酒・その他の醸造酒・スピリッツ・リキュール・粉末酒といった品目を列挙している。酒母が定義されるのは第24号であり、この品目一覧の外側に置かれている[1]。品目に数えられていないということは、酒母は酒税法上の酒類ではないということを意味する。
雑酒(第23号)との違い
第23号の雑酒は「第七号から前号までに掲げる酒類以外の酒類をいう」と定義される[1]。雑酒はあくまで酒類の枠内の受け皿であり、他の品目に当てはまらない酒類を拾い上げる役割を持つ。これに対し酒母は、酒類の枠そのものに入っていない。同じ「その他」的な立ち位置に見えても、雑酒は酒類の内側、酒母は酒類の外側という点で構造が異なる。
もろみ(第25号)との違い
第25号のもろみは「酒類の原料となる物品に発酵させる手段を講じたもの(酒類の製造の用に供することができるものに限る。)で、こし又は蒸留する前のもの」と定義される[1]。もろみも酒類そのものではなく、酒類になる前の段階を指す語である。酒母ともろみは、いずれも酒類の品目一覧には入らず、酒類の手前にある物質として並んで定義されている。この並びを見ると、酒税法は「完成した酒類」だけでなく、その手前にある発酵段階の物質にも定義を与え、監督の対象に含めていることが分かる。
酒母がもろみと並んで酒類の外側に定義されているのを見ると、酒税法は「飲めるかどうか」ではなく「酒類の製造に関わるかどうか」で規制の範囲を決めているのだと実感できる。
施行令第13条|酒類ではないのに免許が要る構造
申請書に記載する事項
酒税法施行令第13条は、法第8条の規定により酒母又はもろみの製造免許を受けようとする者は、製造しようとする物ごとに次の事項を記載した申請書を税務署長に提出しなければならないと定める[2]。
| 号 | 記載事項 |
|---|---|
| 一 | 申請者の住所及び氏名又は名称 |
| 二 | 製造場の所在地及び名称 |
| 三 | 製造方法 |
| 四 | 製造の目的 |
| 五 | その他財務省令で定める事項 |
申請書には、申請者が法第10条第1号から第8号までに規定する者に該当しないことを誓約する書面その他財務省令で定める書類も添付する必要がある[2]。
「製造の目的」という記載事項が持つ意味
五つの記載事項のうち、四号の「製造の目的」は他の四つとは性格が異なる。住所・氏名・製造場・製造方法は、誰が・どこで・どうやって作るかという事実の記載だが、製造の目的は何のために作るかという用途の記載である。後述するように第3条第24号の定義には製薬用・製パン用・しょうゆ製造用などの除外規定があり、酒母が酒税の保全上支障のない用途に供されるかどうかを見分ける必要がある。製造の目的という記載事項は、この除外規定と結びついて意味を持つ項目だと考えられる。
酒類ではないものに免許を課す理由
酒母は酒類ではないにもかかわらず、法第8条・施行令第13条によって製造免許の対象になっている[2]。酒母はそのまま飲用される物品ではないが、含糖質物を発酵させる力を持ち、酒類製造の直前の段階に位置する物質である。酒類そのものだけを監督しても、その手前の段階が無秩序であれば酒税の保全という目的は果たせない。酒母に免許制を敷いているのは、酒類になる前の段階から製造者を特定し、製造方法と目的を把握しておく必要があるという構造から来ていると読める。
除外規定とアルコール事業法に現れる同じ語
製薬用・製パン用・しょうゆ製造用が除かれる理由
第3条第24号の定義には括弧書きの除外規定がある。「製薬用、製パン用、しようゆ製造用その他酒税の保全上支障がないものとして財務省令で定める用途に供せられるものを除く」という部分である[1]。除外される用途は次のとおりである。
- 製薬用に供せられるもの
- 製パン用に供せられるもの
- しょうゆ製造用に供せられるもの
- その他、酒税の保全上支障がないものとして財務省令で定める用途に供せられるもの
これらの用途に供される酒母は定義から除かれ、酒母としての免許規制の対象にならない。この除外規定を読むと、酒税法が酒母を規制する目的が、酒母という物質そのものの取り扱いではなく、酒税の保全にあることが分かる。飲用の酒類につながらない用途であれば、酒母という名前を与えて規制する必要がないという判断が、除外規定の書き方に表れている。
アルコール事業法第2条第2項の酒母
酒母という語は酒税法だけでなく、アルコール事業法にも現れる。同法第2条第2項は「酒母」を「酵母で含糖質物を発酵させることができるもの及び酵母を培養したもので含糖質物を発酵させることができるものであって、アルコールの製造の用に供することができるものをいう」と定義する[3]。酵母で含糖質物を発酵させる力という骨格は酒税法と同じだが、こうじを混和したものへの言及はなく、除外規定も見当たらない。代わりに「アルコールの製造の用に供することができるもの」という限定が付く。
二つの法律を並べて見えること
| 法律 | 条文 | 定義の骨子 | 除外規定 |
|---|---|---|---|
| 酒税法 | 第3条第24号 | 酵母で含糖質物を発酵させることができるもの等(こうじ混和を含む) | 製薬用・製パン用・しょうゆ製造用等を除く[1] |
| アルコール事業法 | 第2条第2項 | 酵母で含糖質物を発酵させることができるもの等であってアルコールの製造の用に供することができるもの | 同項には除外規定を置いていない[3] |
二つの法律を並べると、酒母という語そのものは共通しているが、その語が何のために置かれているかは法律ごとに違う。酒税法は酒類の製造に向かう酒母を酒税の保全の観点から捉え、アルコール事業法はアルコールの製造に向かう酒母をアルコール事業の観点から捉えている。同じ言葉が、それぞれの法律の目的に応じて定義され直されている構図である。
酒税法とアルコール事業法という別々の法律に同じ「酒母」という語が出てくるのを知ると、法律用語は物の名前というより、その法律が何を管理したいかを表すラベルなのだと分かる。
造りの現場での扱いと本記事の範囲
通達第3条にある「酒母に加える培養酵母」の扱い
国税庁の酒税法及び酒類行政関係法令等解釈通達は、第3条《その他の用語の定義》の項で、酒類の原料として取り扱わない物品を列挙している。そのひとつが「健全な酒母の育成を図るための手段として、酒母に加える培養酵母又は酵母に付随している必要最少量の培養液」である[4]。同じ項には、発酵を助成促進し又は製造上の不測の危険を防止する目的で仕込水や製造工程中に加える酸類(乳酸・りん酸・りんご酸・無水亜硫酸・酒石酸)や塩類なども、酒類の原料として取り扱わない物品として並んでいる[4]。
- 健全な酒母の育成を図るための手段として、酒母に加える培養酵母又は酵母に付随している必要最少量の培養液
- 発酵を助成促進し又は製造上の不測の危険を防止する目的で加える必要最小限の酸類・塩類
この通達は、酒母を育てるために追加で加える培養酵母などを、酒類そのものの原料計算からは除外するという実務上の扱いを示すものである[4]。あくまで酒税法上の原料の数え方に関する取り扱いであり、条文の定義そのものを変えるものではない。
生酛・速醸酛といった造りの手順は別の観点
酒母には生酛・山廃・速醸酛といった造りの手順の違いがあり、それぞれが酵母の育て方や味わいの傾向に関わることが知られている。ただし、こうした造りの手順とその味への影響は、精米歩合や伝統的な酒造りの技術を扱う既存の解説記事が担う領域であり、本記事はそこに踏み込まない。本記事が扱ったのは、酒税法及びアルコール事業法という法律が「酒母」という語にどのような意味を与え、その語をどのように規制上の枠組みに位置づけているかという一点である。
20歳以上・適量について
酒母についての理解を酒類の飲み方に結びつける場面では、法律上の禁止事項と健康上の注意事項を分けて捉える必要がある。20歳未満の飲酒及び飲酒運転は法律で禁止されている。妊娠中・授乳中の飲酒は、胎児・乳児への影響が指摘されており厚生労働省のガイドラインが「飲酒を避けることが必要な場合」に挙げているものであり、法律による禁止とは別の位置づけである。服薬中の飲酒は医師に相談すべき事項であり、持病がある場合も同様である。酒母の話は製造段階の法律の話であって、飲用そのものを勧める話ではないが、酒母を経て造られる酒類を楽しむ際には、これらの区別を踏まえたうえで節度ある量を保つことが基本になる。
結論
酒税法は酒母を、酵母という物質そのものではなく含糖質物を発酵させる能力によって定義し、清酒やビールなど品目一覧の外側に置いた[1]。酒類ではないにもかかわらず、法第8条と施行令第13条によって製造免許の対象とし、製造の目的まで申請書に書かせているのは、酒母が酒類製造の直前段階にあり、酒税の保全のためにその段階から管理する必要があるという構造による[2]。製薬用・製パン用・しょうゆ製造用が除外されている点、そしてアルコール事業法にも同じ語が別の目的で定義されている点は、いずれも「酒母」という言葉が物の名前である以上に、それぞれの法律が何を保全したいかを表すラベルであることを示している[1][3]。ラベルに書かれた「酒母」の一語を見たときに、それが酒類そのものではなく、法律が発酵能力に与えた名前だと分かるだけで、酒税法の条文の読み方が一段深くなる。次に日本酒や本格焼酎のラベル解説を読む際には、酒母という語が出てきた場面で、それが酒類の品目なのか、その手前の段階を指す語なのかを一度立ち止まって区別してみるとよい。
あわせて読みたい
- 【総合】お酒の種類完全ガイド
- エキス分とは|甘さではなく「残るもの」を測る、酒税法の物差し
- 原料用アルコールとは|45度と90度、二つの法律が同じ液体に引く別の線
- 発泡酒の定義|「ビールの廉価版」ではない、三段構えの線引き
- 酒類業組合とは何か|入るのは任意なのに、作るには業界の三分の二が要る
- もろみとは|こした瞬間に酒になる、時間で切られた定義
参考文献
- 酒税法 第3条第24号(酒母の定義)|e-Gov法令検索
https://laws.e-gov.go.jp/law/328AC0000000006_20260525_506AC0000000052 - 酒税法施行令 第13条(酒母等の製造免許の申請)|e-Gov法令検索
https://laws.e-gov.go.jp/law/337CO0000000097_20250401_507CO0000000006 - アルコール事業法 第2条第2項(酒母の定義)|e-Gov法令検索
https://laws.e-gov.go.jp/law/412AC0000000036_20250601_504AC0000000068 - 国税庁 酒税法及び酒類行政関係法令等解釈通達 第3条《その他の用語の定義》7 酒類の原料として取り扱わない物品
https://www.nta.go.jp/law/tsutatsu/kihon/sake/2-02.htm
