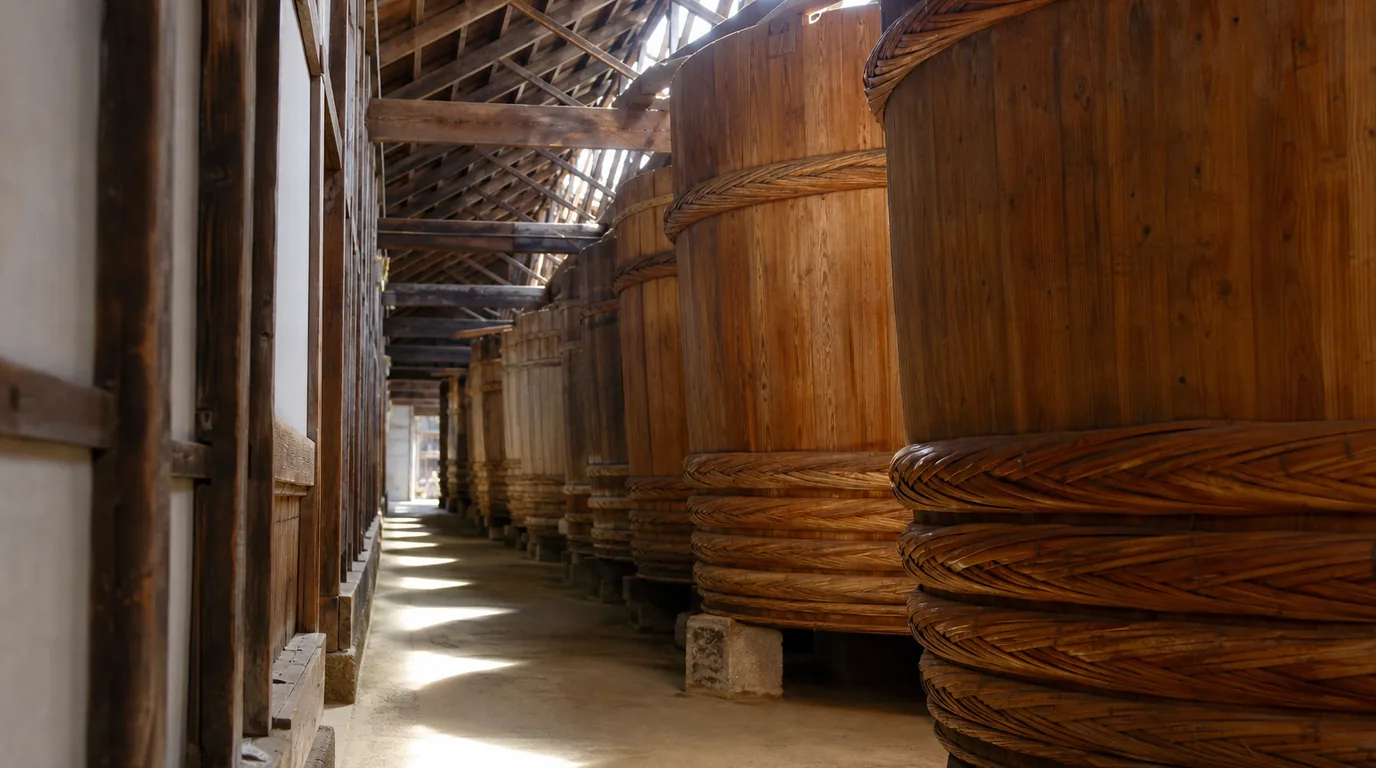
もろみとは、酒税法上「こし又は蒸留する前のもの」と定義される、酒類になる直前の状態を指す語である[1]。清酒であれば、タンクの中身は「こす」という一つの作業を境に、もろみから清酒へと呼び名が変わる[1][2]。この線引きは液体の成分や見た目ではなく、工程上どの時点にあるかだけで決まる。もろみと聞いて思い浮かべる白く濁った液体そのものが酒税法上の「もろみ」なのではなく、こす前という期間そのものが「もろみ」と呼ばれている。
- もろみは酒税法上、原料を発酵させ始めてから、こす又は蒸留する前までの、酒類になる直前の状態を指す。
- 成分や濃度の規定はなく、清酒ならこす前がもろみ、こしたときが清酒と、工程上の時点だけで呼び名が変わる。
- ビールのようにこさない酒類では主発酵が終わる前までを指し、もろみは酒類ではないが製造には免許が要る。
酒税法第3条第25号が定める「もろみ」の輪郭
条文の構造を分解する
酒税法第3条第25号は、もろみを「酒類の原料となる物品に発酵させる手段を講じたもの(酒類の製造の用に供することができるものに限る。)で、こし又は蒸留する前のもの(こさない又は蒸留しない酒類に係るものについては、主発酵が終わる前のもの)」と定めている[1]。この一文は三つの要素でできている。まず「酒類の原料に発酵させる手段を講じたもの」という起点、次に「酒類の製造の用に供することができるものに限る」という限定、最後に「こし又は蒸留する前」あるいは「主発酵が終わる前」という終点である。三つとも欠けると定義が成立しない構造になっている。
「こさない・蒸留しない酒類」への配慮
条文がわざわざ括弧書きで「こさない又は蒸留しない酒類に係るものについては、主発酵が終わる前のもの」と補っている点は見落とされやすい[1]。ビールのように、こす工程を経ずに主発酵を終えて酒類になる品目があるため、単に「こす前」とだけ書くと定義から漏れる酒類が出てしまう。そこで、こす・蒸留するという行為が存在しない品目については、主発酵の終了という別の時点を終点として立てている。もろみという語一つの中に、実は二種類の終わり方が用意されていることになる。
定義の要は「物」ではなく「時点」であること
同じタンクの中身が呼び名を変える瞬間
第3条第25号を読んで最初に気づくべきなのは、この定義がもろみという物質の成分や濃度を一切規定していない点である[1]。規定しているのは「こし又は蒸留する前」「主発酵が終わる前」という時間軸上の位置だけである。清酒の仕込みタンクの中身は、こされる直前まではもろみであり、こされた瞬間に清酒になる。液体の組成は、こす直前とこした直後でほとんど変わらない。それでも法律上の呼び名は変わる。これは酒税法が、酒類を「原料と工程でできた結果物」としてだけでなく「どの工程段階にあるか」で管理する構造を持っているためである。
工程上の位置づけという考え方
一般に、原料処理・仕込み・発酵・こし(または蒸留)・貯蔵という流れの中で、酒税法が名前を与えているのは各段階そのものではなく、段階と段階の境目である。もろみという語は、発酵が始まってから、こす(または蒸留する、あるいは主発酵が終わる)までの区間全体に貼られたラベルであり、区間の内部でどれだけ発酵が進んでいるか、糖度やアルコール分がどう変化しているかは定義に関与しない。したがって「もろみの状態を科学的に定義する」という問いは酒税法の関心事ではなく、「どの区間にあるものを指すか」という問いだけが条文の対象になっている。家庭でお酒の資料を読んでいると、もろみを液体の一種と捉えて「もろみの成分は何か」を探しがちだが、条文が答えているのは成分ではなく期間の輪郭であるという点に、法律の読み方の癖が表れていると感じる。
通達が示す「酒類の製成の時期」という裏側の表
品目ごとに違う「出来上がり」の瞬間
もろみの終点がいつかという問いは、裏返せば「酒類がいつ出来上がったとみなされるか」という問いと同じである。この点を国税庁の解釈通達第3条15「酒類の製成の時期」が品目別の表で整理している[2]。通達によれば、酒類の製成の時期とは「法第3条各号に定める酒類の品目ごとにその製造方法に従って」定まる時点であり、炭酸ガスを加えたときや、水を加えて品目に異動が生じたときも別途カウントされる[2]。品目ごとに製成の時期が異なるのは、そもそも品目ごとに「こす」「蒸留する」という工程の有無や位置づけが異なるためである。
品目別の製成時期を一覧で見る
通達が示す製成の時期を品目別に整理すると、次のようになる[2]。
| 品目 | 製成の時期 |
|---|---|
| 清酒 | こしたとき(かすこししたときを含む) |
| 合成清酒 | 原料品を混和したとき、発酵させたとき又はこしたとき |
| 連続式蒸留焼酎及び単式蒸留焼酎 | 蒸留が終わったとき又は原料品を混和したとき |
| みりん | こしたとき(かすこししたときを含む)又は原料品を混和したとき |
清酒は「こしたとき」の一択であるのに対し、合成清酒やみりんには「原料品を混和したとき」という選択肢も並んでいる点が目を引く。単式蒸留焼酎・連続式蒸留焼酎についても「蒸留が終わったとき」に加えて「原料品を混和したとき」が製成時期になり得ると通達は定めている[2]。品目によって、製成時期の候補が一つだけの場合と複数用意されている場合があることが、この表からわかる。
もろみの終点と製成時期が噛み合う一点
清酒を例にとると、もろみの定義上の終点は「こす前」であり、通達上の製成時期は「こしたとき」である[1][2]。両者を並べると、こすという一つの行為の前後で、片方の定義域が終わり、もう片方の定義域が始まっていることがわかる。もろみの定義は「こし又は蒸留する前」という否定形で終点を区切り、製成時期の通達は「こしたとき」という肯定形で始点を区切っている。この二つの条文・通達が、こすという同じ動作を挟んで表裏の関係にあることが、もろみという語が期間の名前である根拠になっている。単式蒸留焼酎・連続式蒸留焼酎についても同様に、もろみの定義上の終点である「蒸留する前」と、通達上の製成時期である「蒸留が終わったとき」が、蒸留という一つの動作を挟んで対応している[1][2]。
もろみそのものも免許の対象になる
酒類ではないのに免許が要る理由
もろみは酒税法上、酒類そのものではない。酒類の定義から外れた、こす前・蒸留前の段階だからである。それにもかかわらず、もろみを製造しようとする者は、酒母と並んで製造免許の対象になっている。酒税法施行令第13条は「法第八条の規定により酒母又はもろみの製造免許を受けようとする者は、その製造しようとするこれらの物ごとに」申請書を税務署長に提出しなければならないと定めている[3]。申請書には、住所・氏名、製造場の所在地・名称、製造方法、製造の目的などを記載する必要がある[3]。
酒母ともろみが並んで規定されている意味
施行令第13条が酒母ともろみを同じ条文の中で並べて扱っている点は、両者が酒税法の管理上、似た性質を持つ中間的な段階として扱われていることを示している。酒母は「酵母で含糖質物を発酵させることができるもの」等と定義され、もろみと同じ第3条の中で隣り合う号(第24号と第25号)に置かれている[1]。どちらも完成した酒類ではないが、酒類を生み出す直前の工程物であるため、無秩序に製造されると酒税の捕捉が難しくなる。そのため、酒類本体の免許制度とは別に、もろみ・酒母の製造そのものにも免許を要求する仕組みが用意されている[3]。もろみが単なる中間生成物として放置されず、免許という行政上の管理対象として明文化されている点に、酒税法が工程の各段階を細かく区切って捕捉しようとする姿勢が表れていると感じる。
アルコール事業法における「もろみ」との違い
条文を並べて読む
「もろみ」という語は酒税法だけの専有物ではない。アルコール事業法第2条第3項は「アルコールの原料となる物品に発酵させる手段を講じたもの(アルコールの製造の用に供することができるものに限る。)で蒸留する前のもの」をもろみと定義している[4]。酒税法の定義と見比べると、対象が「酒類」ではなく「アルコール」に置き換わっている点、そして「こし又は蒸留する前」ではなく「蒸留する前」だけになっている点が異なる[1][4]。
「こす」が消える理由
酒税法のもろみの定義には「こし又は蒸留する前」という並列があり、清酒のようにこして酒類になる品目を想定していた。一方、アルコール事業法が対象とする工業用アルコール等は、蒸留によって製成されることが前提になっているため、「こす」という工程が定義の中に出てこない[4]。同じ「もろみ」という語であっても、どの法律の、どの製品を対象にした定義かによって、終点の書き方が微妙に変わっていることになる。両者に共通しているのは、原料に発酵の手段を講じたもので、かつ最終製品の製造に使えるものに限られるという骨格であり、違っているのは「こす」という工程を終点に含めるかどうかという一点である[1][4]。
結論
酒税法第3条第25号を読む限り、もろみとは特定の成分やアルコール分を持つ液体の名称ではなく、発酵の手段を講じてから、こす・蒸留する、あるいは主発酵が終わるまでの区間に貼られた期間の名前である[1]。この終点は、通達が定める品目別の「酒類の製成の時期」と表裏一体になっており、清酒なら「こしたとき」、単式・連続式蒸留焼酎なら「蒸留が終わったとき」という形で、もろみの終わりと酒類の始まりが同じ一点で接続されている[2]。もろみの製造そのものも酒母と並んで免許の対象になっており、酒類ではない段階であっても行政上の管理から外れているわけではない[3]。読者が家庭で「もろみ」という語に触れたとき、それが指しているのはタンクの中の白い液体そのものではなく、こす・蒸留するという一つの動作を境に消える、時間で区切られた工程上の位置である、と捉え直すと、酒税法の条文の並びが少し見通しよくなる。20歳未満の飲酒および飲酒運転は法律で禁止されており、飲酒を楽しむ際は純アルコール量を意識した節度ある量にとどめることが望ましい。
あわせて読みたい
- 【総合】お酒の種類完全ガイド
- 酒母とは|酒ではないのに、法律が名前を与えて免許まで求めるもの
- 雑酒とは|「その他」に落ちた酒に、伝統の酒が入っている
- 酒税法の基礎|お酒の定義と自家製果実酒の注意
- こうじとは|菌の名前でも製法でもなく、「糖化できること」で定義されている
参考文献
- 酒税法 第3条第25号(もろみの定義)|e-Gov法令検索
https://laws.e-gov.go.jp/law/328AC0000000006_20260525_506AC0000000052 - 国税庁 酒税法及び酒類行政関係法令等解釈通達 第3条《その他の用語の定義》15 酒類の製成の時期
https://www.nta.go.jp/law/tsutatsu/kihon/sake/2-02.htm - 酒税法施行令 第13条(酒母等の製造免許の申請)|e-Gov法令検索
https://laws.e-gov.go.jp/law/337CO0000000097_20250401_507CO0000000006 - アルコール事業法 第2条第3項(もろみの定義)|e-Gov法令検索
https://laws.e-gov.go.jp/law/412AC0000000036_20250601_504AC0000000068
