秋、店先に並ぶ梨やりんご、柚子を前にして「これも漬けていいのだろうか」と手が止まることがあります。答えは果物の種類だけで決まるわけではなく、いくつかの条件がそろうかどうかにかかっています。そのなかで名指しで外れているのが、ぶどうです[3]。
- 家で果実酒を漬けてよいのは、自分や同居の家族が飲むためなど、4つの条件がそろうときに限られます。
- 使う酒はアルコール分20度以上で酒税が課税済みのものに限られ、混ぜたあとに新たな発酵が起きないことも条件です。
- 酒に混ぜられない物の一覧に果物の名前で載るのはぶどう(やまぶどうを含む)だけで、梨・柿・りんご・かりん・柚子は載っていません。
この記事は「お酒の飲み方完全ガイド|ロック・水割り・ハイボール・燗まで」の各論です。
秋の果物、どれでも漬けていい?
八百屋の店先やスーパーの青果コーナーには、梨、柿、りんご、かりん、柚子といった秋らしい果物が並びます。梅酒を漬けたことがある人なら、季節が変わってもこの調子で漬けられるのかどうかが気になるところです。実際、酒税法施行規則第13条第3項は、酒類と混和できるものについて「次に掲げる物品以外の物品」という書き方をしていて、除外される品目を具体的に列挙しています[3]。
その除外リストを見ると、梨・柿・りんご・かりん・柚子といった名前はどこにも出てきません。リストにあるのは米や麦、あわ、とうもろこしなどの穀類とそのこうじ、ぶどう(やまぶどうを含む)、それにアミノ酸やビタミン類など添加物に近いものの三つのグループです[3][4]。裏を返せば、これらの秋の果物は「除外されていない」ということになります。
ただし、ここで、だから梨もりんごも自由に漬けていい、と結論を急ぐと一段飛ばしになります。除外リストに載っていないことは、条件のひとつをクリアしているにすぎません。実際に家で漬けてよいかどうかは、果物の種類とは別に定められたいくつかの条件がそろっているかどうかで決まります。次の章では、その条件を順番に見ていきます。
家で漬けていいのは4つの条件がそろうとき
酒税法第43条は、酒類に水以外の物品を混ぜて酒類ができる行為を、原則として「新たに酒類を製造したものとみなす」としています。梅酒や果実酒を家で漬ける行為も、この原則に照らせば製造行為に当たってしまいます。ただし同条第11項は、「酒類の消費者が自ら消費するため」に酒類と他の物品(酒類を除く)を混ぜる場合について、政令で定める要件を満たせばこの原則を適用しないという例外を置いています[1]。
その要件を具体的に定めているのが酒税法施行令第50条第14項です。ここでは三つの条件が挙げられています。ひとつめは、混和する前の酒類のアルコール分が二十度以上であり、かつ酒税が納付された、または納付されるべきものであること。ふたつめは、混和する物品が糖類や梅、その他財務省令で定めるものであること。みっつめは、混和したあとに新たにアルコール分が一度以上の発酵が生じないことです[2]。国税庁のQ&Aも、消費者が自分で飲むために「アルコール分20度以上のもので、かつ酒税が課税済みのもの」に、除外品目以外のものを混和する場合は例外的に製造行為としないと説明しています[4]。
つまり、家で果実酒を漬けてよいかどうかは、①自分で飲むためのものであること、②使う酒がアルコール分二十度以上でかつ酒税が課税済みであること、③混ぜる果物や物品が除外リストに載っていないこと、④混ぜたあとに新たな発酵が起きないこと、この四つがそろって初めて成り立つ話です。逆に言えば、度数の低い酒で漬けてしまうと、第11項の例外には当たらず、原則どおり製造とみなされることになります。使う酒のアルコール分は、瓶のラベルで確かめておくと安心です。
もう一つ、条文の言葉が示しているのは「販売してはならない」という一文です。第43条第12項は、この例外の適用を受けた酒類について、販売を明確に禁じています[1]。国税庁の解釈通達では、「自ら消費するため」には同居の親族が消費する分は含まれるものの、他人の委託を受けて混和する場合や、法人が「自ら」に当たる場合は含まれないとされています[5]。家で漬けた果実酒は、あくまで自分と家族の食卓で楽しむためのものという線引きです。混ぜることでいつ「製造」とみなされるのかという線引きをもう少し詳しく知りたい人は、酒税法のみなし製造の構造そのものが入口になります。
除外リストに名指しされているもの
四つの条件のうち、果物選びに直結するのが「混和する物品が除外リストに載っていないこと」という項目です。酒税法施行規則第13条第3項が挙げる除外品目は三つのグループに分かれます。ひとつは米、麦、あわ、とうもろこし、こうりゃん、きび、ひえ、でん粉、またはこれらのこうじです。もうひとつはぶどう(やまぶどうを含む)で、これは単独の項目として名指しされています。残るひとつはアミノ酸やその塩類、ビタミン類、核酸分解物やその塩類、有機酸やその塩類、無機塩類、色素、香料、酒類のかすといった添加物に近いものです[3]。国税庁のQ&Aも同じ三グループを、消費者が自宅で梅酒などを作る際に混和できない物品として説明しています[4]。
このリストを眺めると、果物として単独で名前が挙がっているのはぶどう(やまぶどうを含む)だけだと気づきます。梅や柚子、りんごや梨は名前が挙がっていない一方で、ぶどうだけが具体的に指定されているわけです。なぜぶどうがここに挙げられているのかについては、条文や国税庁の説明のなかに理由そのものは書かれていません。理由を推測で書き足すことはできませんが、少なくとも「ぶどうだけが名指しで除かれている」という構造自体は、条文を読めば確かめられます。
裏を返せば、秋の果物のうち梨・柿・りんご・かりん・柚子はこのリストに載っていません。つまり除外品目という条件についてはクリアしていることになります。ただし、これはあくまで四条件のうちの一つが満たされているという話であり、ベースの酒が二十度以上で課税済みかどうか、自分や同居の家族が飲むためのものかどうか、混ぜたあとに新たな発酵が生じないかどうかという残りの条件は、果物の種類とは別に確かめる必要があります。
秋の果物で楽しむ漬け方の提案
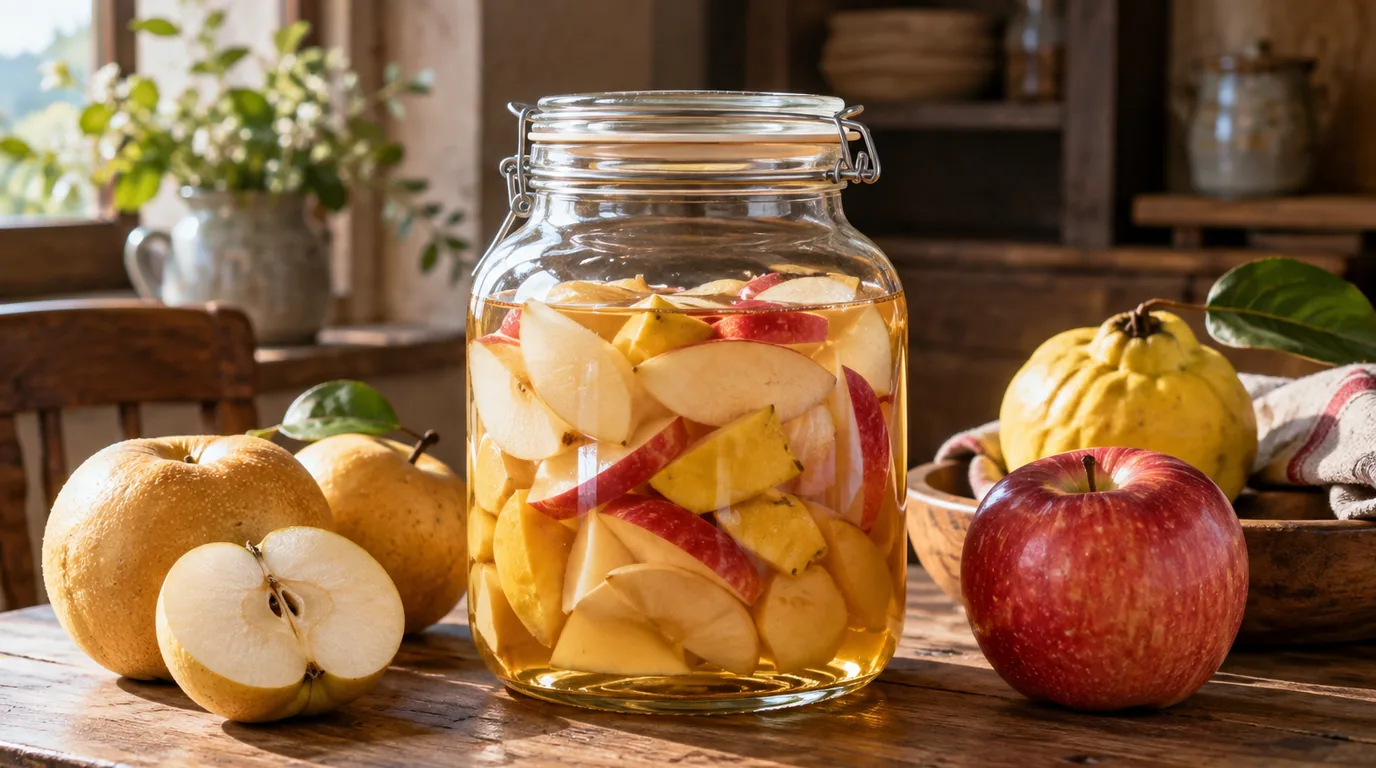
条件がそろっているという前提のうえで、秋の果物を漬けるときの楽しみ方を考えてみます。梨やりんごは皮を薄く残したまま輪切りやくし切りにすると、断面から果肉の質感が透けて見えるようになります。かりんは皮が硬く実も渋いので、薄切りにしてから瓶に並べると、時間をかけて色や香りが移っていく様子が眺めやすくなります。柚子は皮の部分に香りが集まっているため、果肉と皮を分けて漬けるか、皮ごと薄く切って使うかで仕上がりの印象が変わってきます。
氷砂糖を使う場合は、果物と交互に瓶へ重ねていくと、下から溶け出す糖分が液体の層をつくっていく過程を目で追いやすくなります。瓶は口が広く、中身を取り出しやすい形のものを選ぶと、漬けている途中で果物の状態を確認する作業がしやすくなります。使う前には瓶をよく洗って乾かしておくと、漬けている間の管理がしやすくなります。
漬けたあとの瓶は、直射日光の当たらない場所に置いておくと、日ごとに色合いが変わっていく様子をゆっくり楽しめます。台所の隅や食器棚の奥ではなく、通りかかるたびに目に入る場所に置いておくと、色の変化に気づきやすくなるという楽しみ方もあります。何日目にどんな色になっているかを家族や同居の相手と話題にしてみるのも、待つ時間の過ごし方のひとつです。飲むときは、まずは少量をグラスに注いで香りを確かめてから、果肉を一片添えてみるという楽しみ方もあります。二十歳未満の人が同席する場では飲ませない、運転前後には飲まないという線を保ちながら、家族の食卓での話のタネにする分には、季節の移り変わりを瓶の中で追いかける楽しみが広がります。
結論
秋の果物を家で漬けられるかどうかは、果物の名前だけで決まるわけではありません。ベースの酒がアルコール分二十度以上で課税済みであること、自分や同居の家族が飲むためのものであること、混ぜる物品が除外リストに載っていないこと、混ぜたあとに新たな発酵が起きないこと、この四つがそろって初めて条文の例外に当たります。そのなかで名指しで除外されている数少ない品目のひとつが、ぶどう(やまぶどうを含む)です。梨や柿、りんご、かりん、柚子はこのリストに載っていないという点は、条文を確かめれば分かる小さな発見です。今週末、瓶の口の広さと氷砂糖の重ね方を考えながら、手元にある秋の果物を洗うところから始めてみるのも一つの過ごし方です。
あわせて読みたい
参考文献
- 酒税法 第43条(みなし製造)第11項・第12項
https://laws.e-gov.go.jp/law/328AC0000000006 - 酒税法施行令 第50条第14項(消費者が自ら消費するための混和の要件)
https://laws.e-gov.go.jp/law/337CO0000000097 - 酒税法施行規則 第13条第3項(酒類と混和できる物品)
https://laws.e-gov.go.jp/law/337M50000040026 - 国税庁「お酒に関するQ&A【自家醸造】」
https://www.nta.go.jp/taxes/sake/qa/06/32.htm - 国税庁「酒税法及び酒類行政関係法令等解釈通達」第43条(みなし製造)
https://www.nta.go.jp/law/tsutatsu/kihon/sake/2-18.htm
